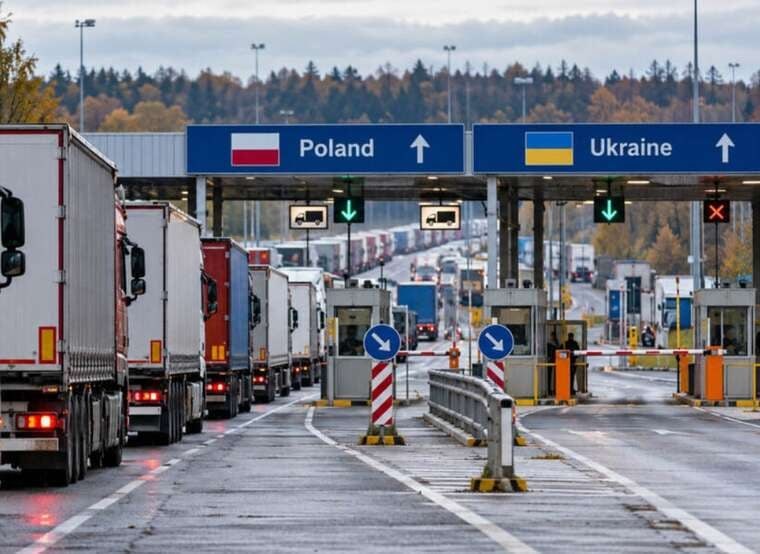
Польська влада переглянула порядок здійснення митних операцій на спільному кордоні з Україною. Зміни пов'язані з новим Розпорядженням Міністра фінансів та економіки від 12.10.2026, яке вносить корективи до правил роботи митно-податкових управлінь та підпорядкованих їм відділів.
Обмеження для вантажних автомобілів
Згідно з новими нормами, які набули чинності 29 жовтня 2026 року, у автомобільних пунктах пропуску, відкритих для вантажних перевезень, обмежено застосування стандартної процедури «випуск у вільний обіг». Це означає, що більшість товарів більше не можуть бути оформлені для вільного обігу безпосередньо в митних органах, розташованих на кордоні.
Мета реформи: зменшення черг
Головною метою цих змін є розвантаження пунктів пропуску та покращення логістичних процесів. Очікується, що перенесення певних митних формальностей углиб території Польщі (наприклад, із використанням процедури митного транзиту) дозволить зменшити черги вантажних автомобілів та прискорити рух вантажів.
Єдиний виняток: митний пост Корощин
З-поміж усіх пунктів пропуску повну процедуру «випуск у вільний обіг» зберіг лише митний пост Корощин (Koroszczyn). Саме там для товарів досі доступна повна процедура митного оформлення імпорту.
Що можна оформлювати в інших пунктах
У інших визначених Розпорядженням митних органах, зокрема в Дорогуську, Гребенному, Медиці, Корчовій, Кузниці, Бобровниках, Безледах та Гжехотках, діють суворі обмеження. Процедура «випуск у вільний обіг» застосовується виключно до:
- товарів, які згідно з митним законодавством можуть бути задекларовані усно або шляхом дії, що вважається декларуванням;
- товарів, що реімпортуються за карнетом ATA;
- живих тварин, свіжих та живих рослин, фруктів, овочів та інших швидкопсувних продуктів.
Щодо експорту, то в зазначених пунктах процедура експорту застосовується виключно до товарів, які можуть бути задекларовані усно або шляхом дії, що вважається декларуванням, а також до товарів, що експортуються за карнетом ATA.
Крім того, в цих пунктах дозволено оформлення товарів, виявлених у митниці виїзду, якщо їхня кількість перевищує заявлену для експорту, реекспорту або переробки поза митною територією, а також товарів, на які не поширюються заборони чи обмеження, за умови, що їхня вартість на партію та на одного декларанта не перевищує 3000 євро (при письмовому декларуванні або використанні електронних методів обробки даних), крім автотранспортних засобів.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!