Судебный вердикт в пользу предпринимателя
Киевский окружной административный суд вынес решение, которым полностью удовлетворил иск физического лица-предпринимателя Малиша Сергея Анатольевича. Суд отменил налоговые уведомления-решения, выданные Главным управлением ГНС в Киевской области, которые предусматривали применение финансовых санкций на общую сумму более 1,009 млн грн. Соответствующее решение было принято 11 сентября 2026 года.
Помимо отмены штрафов, суд постановил взыскать в пользу предпринимателя 10 097,34 грн судебного сбора за счет бюджетных ассигнований налогового органа. Рассмотрение дела № 320/20712/25 завершилось полной победой истца.
Обстоятельства инспекционной проверки
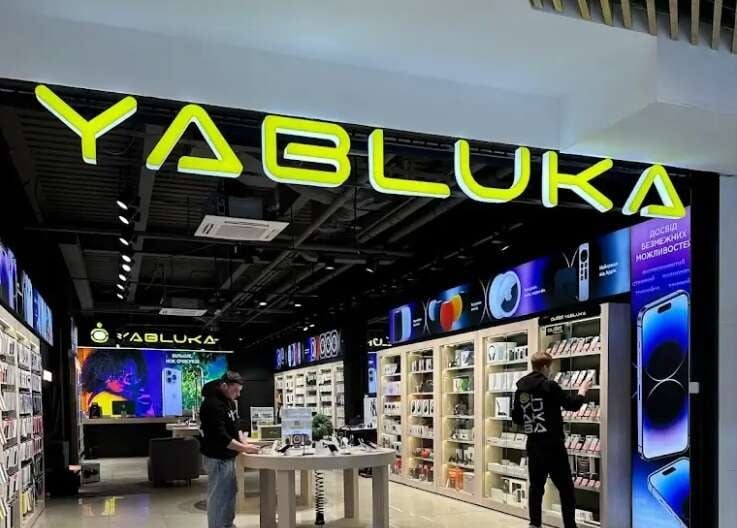
Конфликт возник во время фактической проверки магазина «Yabluka», расположенного в одном из торгово-развлекательных центров Киева. Инспекторы ГНС провели контрольную расчетную операцию, купив кабель Apple стоимостью 599 грн. После этого налоговый орган требовал предоставить первичные документы на товар непосредственно в месте продажи.
По результатам таких действий налоговые ревизоры составили опись имущества и 7 октября 2024 года вынесли в отношении ФОП Малиша С.А. два налоговых уведомления-решения:
- штраф в размере 1 007 694 грн за якобы реализацию и хранение необучтенных товарных запасов (техники Apple) без документов, подтверждающих их происхождение;
- штраф в размере 2 040 грн за непредоставление документов по запросу ревизоров, примененный в двойном размере из-за якобы повторного нарушения в течение года.
Нарушения со стороны налогового органа
Анализируя материалы дела, суд согласился с аргументами предпринимателя и выявил ряд принципиальных нарушений со стороны ГНС, которые стали основанием для отмены штрафов:
- Отсутствие законного основания для проверки. Приказ о проверке был выдан на основании пп. 80.2.3 п. 80.2 ст. 80 Налогового кодекса Украины (письменное обращение покупателя). Однако налоговый орган не предоставил суду само обращение потребителя и докладную записку, на которую он ссылался. При отсутствии реального юридического факта налоговая не имела права назначать проверку.
- Недопустимость акта проверки как доказательства. Налоговый орган не может после завершения проверки заменять выбранное основание на общие контрольно-надзорные функции. Поскольку проверка начата без законных оснований, ее акт теряет свойство допустимого доказательства.
- Дефекты приказа и идентификации плательщика. Приложение к приказу содержало лишь название магазина «Yabluka» и адрес, но не содержало полного имени и РНОКПП предпринимателя (Малиша С.А.). Также были выявлены расхождения между указанной в приказе датой начала проверки и датой ее фактического проведения.
- Нереальные требования к документам. Ревизоры требовали предоставить документы в течение 20 минут от продавца, который не был ФОП и не имел доступа к таким документам. Это сделало невозможным выполнение запроса и опровергает факт виновного непредоставления документов плательщиком налогов.
- Недоказанность принадлежности товара. Составленный ревизорами в одностороннем порядке опись товаров, которая не содержала фото- или видеофиксации и серийных номеров техники Apple, не доказывает, что все обнаруженное в помещении имущество принадлежало именно ФОП Малишу С.А.
- Безосновательный двойной штраф. Налоговая не предоставила никаких доказательств того, что к предпринимателю ранее в течение года применяли штраф за аналогичное нарушение.
Комментарии
К этой новости пока нет комментариев. Будьте первым!