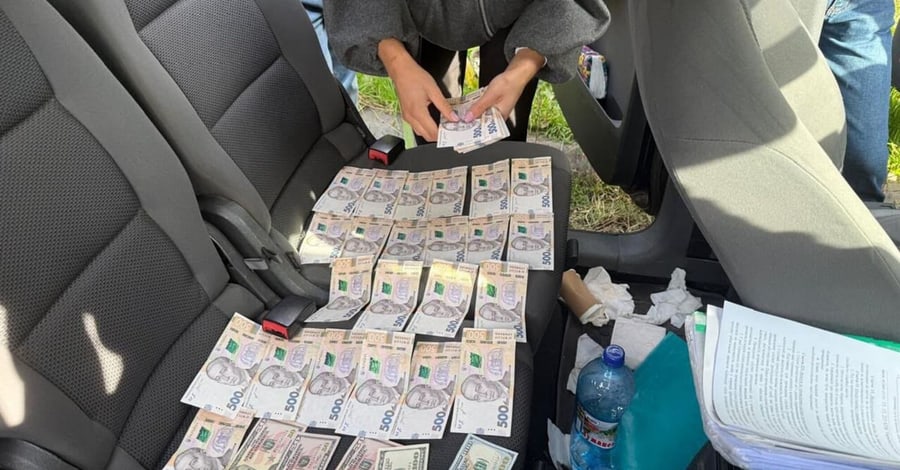
На Київщині затримали чиновників, які вимагали по $3000 за газ та дозвіл на вирубку
Правоохоронці розкрили дві схеми отримання хабарів на Київщині. Слідство вилучило майже $22 тис. та кваліфікувало дії трьох фігурантів за статтями про корупцію.
Правоохоронці розкрили дві схеми отримання хабарів на Київщині. Слідство вилучило майже $22 тис. та кваліфікувало дії трьох фігурантів за статтями про корупцію.
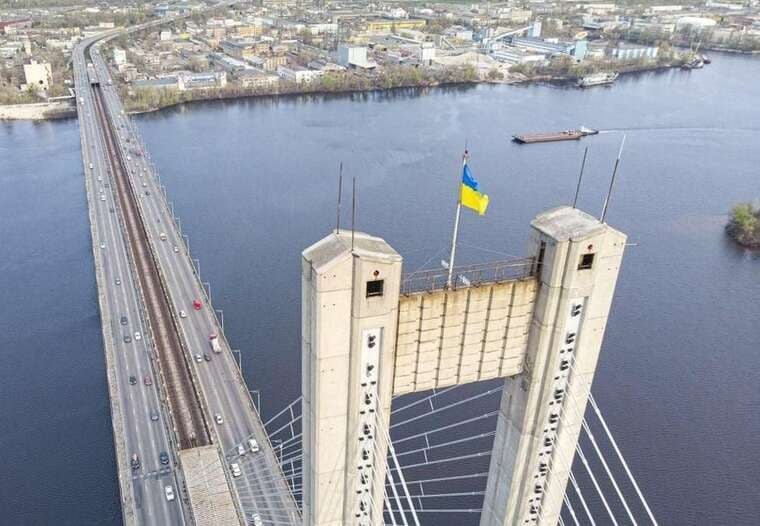
Рада оборони Києва обговорила проєкт створення водних переправ та під’їзних шляхів. Вибір локацій залишається за військовим командуванням.
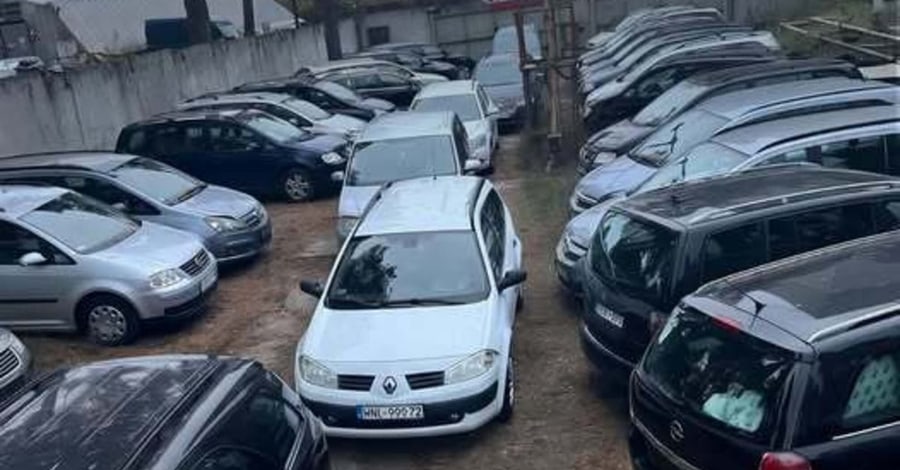
Детективи Бюро економічної безпеки розкрили схему контрабанди, за якою батько з сином продавали автомобілі, формально призначені для потреб ЗСУ.
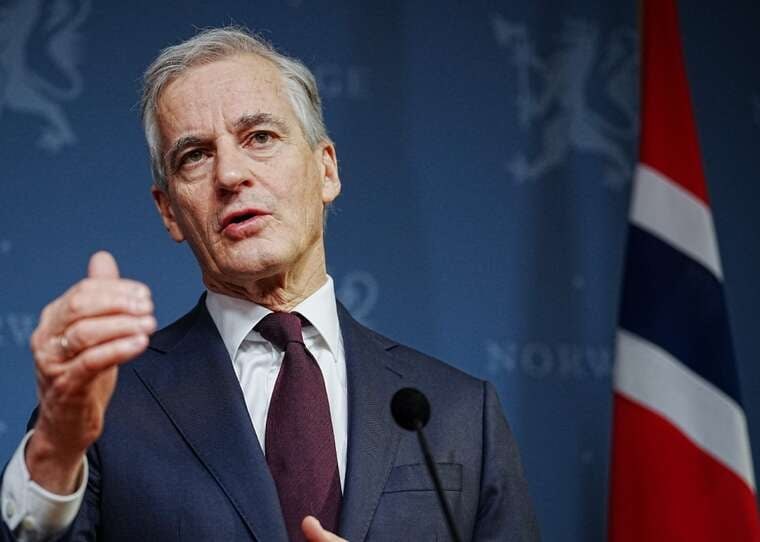
Прем'єр-міністр Норвегії наголосив, що розмова з російським лідером була професійною та не суперечить європейській єдності.
Слідчі Оболонського управління поліції розслідують жорстоке поводження із 10-місячним мальтипу на ім’я Плюш, якого власник бив ногою та тягнув за нашийник.
Моніторингові канали повідомляють про загрозу повторного ракетного удару з використанням балістичного озброєння по столиці та регіону.
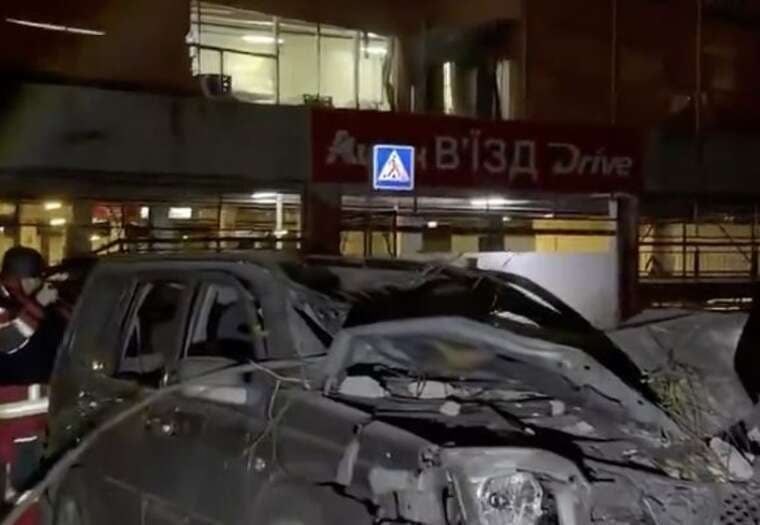
Внаслідок атаки 26 жовтня пошкоджено приміщення супермаркету на Чернігівській. Постраждалих немає, відкриття залежить від технічного огляду.
Компанії Олега Мітрохіна отримали від держави близько 10 млрд грн, але на їхніх балансах фігурують дорогі автомобілі, а власник придбав нерухомість під Києвом.
Печерський районний суд Києва завершив розгляд справи щодо адміністративного правопорушення, пов’язаного з корупцією, стосовно Андрія Строкача. Він обіймає посаду заступника начальника відділу реєстрації вхідної кореспонденції управління документування службової діяльності департаменту документообігу та контролю апарату МВС. Суддя Олег Соловйов постановив закрити провадження, посилаючись на пункт 7 частини 1 статті 247 Кодексу України про адміністративні правопорушення (КУпАП). Причиною стало закінчення строку накладення стягнення на момент розгляду справи.
Водночас суддя констатував, що в діях посадовця є склад адміністративного правопорушення. Йдеться про подання завідомо недостовірних відомостей у декларації за 2024 рік на суму понад 1,06 млн гривень. Такі діяння кваліфікуються за частиною 4 статті 172-6 КУпАП.
Повна перевірка документів, проведена НАЗК, виявила кілька фактів приховування майна:
У суді Андрій Строкач не визнав своєї вини. Він стверджував, що не мав умислу приховувати майно та був позбавлений інформації дружиною про її активи. Його захист наполягав на закритті справи саме через сплив строків.
Прокурор, навпаки, вимагав притягнути посадовця до відповідальності зі штрафом у мінімальних межах санкції. Державний обвинувач вважав, що датою виявлення правопорушення слід вважати день складання протоколу, що продовжувало б строк дії до листопада 2026 року. Однак суд відхилив цю позицію.
Суд визначив датою виявлення правопорушення 23 січня 2026 року — саме тоді завершилася повна перевірка НАЗК та була складена відповідна довідка. Перше запрошення для складання протоколу надійшло Строкачу лише 23 березня 2026 року, тобто через два місяці. Протокол склали пізніше, приблизно наприкінці травня, а матеріали справи надійшли до суду 4 червня 2026 року — майже через пів року після виявлення порушення.
Суд не визнав зволікання самого Строкача з явкою до НАЗК (його викликали п’ять разів) підставою для продовження строку. Згідно зі статтею 38 КУпАП, стягнення за корупційне правопорушення може бути накладено протягом шести місяців з дня виявлення, але не пізніше двох років з дня вчинення. Ці строки є остаточними.
Постанову можна оскаржити в Київському апеляційному суді протягом десяти днів. Варто зазначити, що раніше суд ухвалював рішення про примусове доставлення Строкача, оскільки він кілька разів не з’являвся на засідання.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!