Суд у США тимчасово заборонив Білому дому фінансувати політичні ролики з держбюджету
Федеральний суд Манхеттену заборонив адміністрації Трампа використовувати кошти платників податків на рекламу перед проміжними виборами, назвавши її пропагандою.
Федеральний суд Манхеттену заборонив адміністрації Трампа використовувати кошти платників податків на рекламу перед проміжними виборами, назвавши її пропагандою.
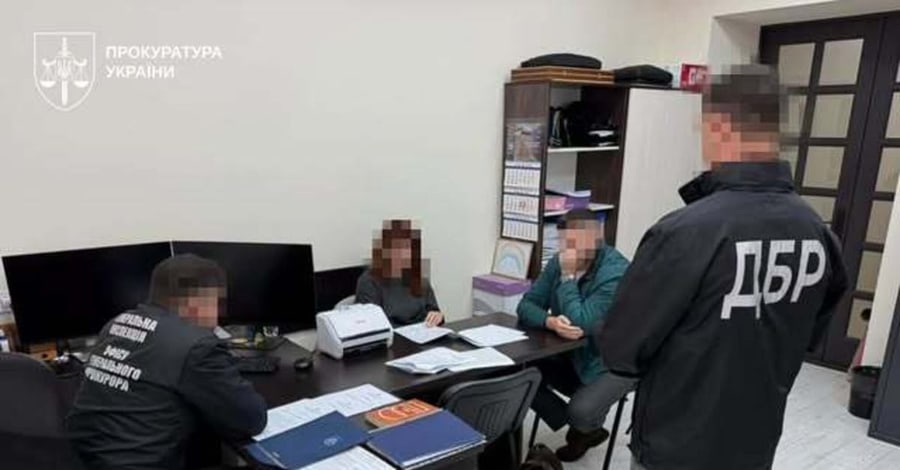
Прокурори повідомили про підозру судді Гребінківського районного суду в отриманні незаконних доплат за науковий ступінь, який не відповідав вимогам законодавства.
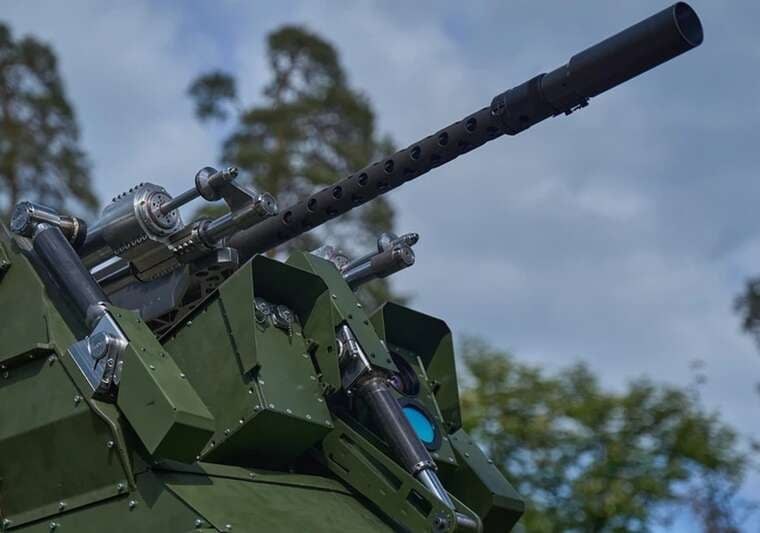
Президент України повідомив про визначення додаткових виробничих потужностей для турелей, які добре працюють проти «шахедів». Також згадано про координацію логістики з країнами Балтії.
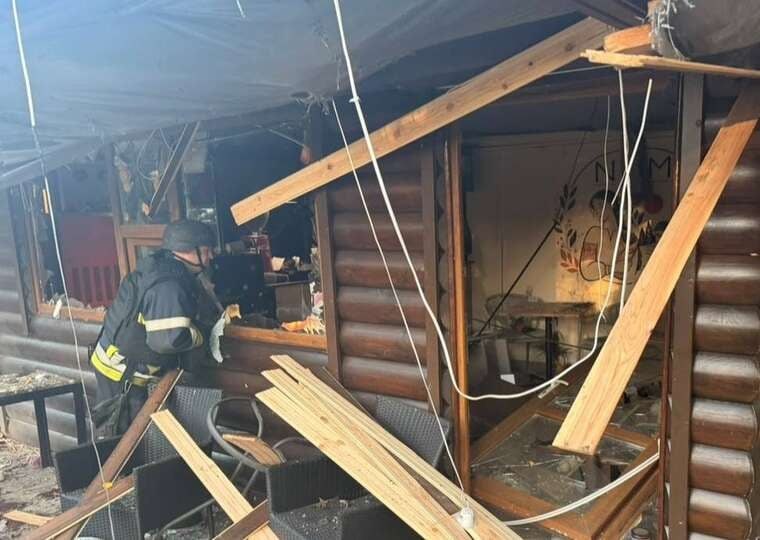
Російський дрон атакував центральний парк у Харківській області, де відпочивали родини. Загинули шестеро людей, включно з трьома дітьми, ще 15 отримали поранення.
У Києві завершують ремонт інфраструктури після обстрілу. Поїзди почнуть курсувати ввечері 19 жовтня, але зупинка на станції "Чернігівська" відбудеться пізніше.
У Печерському районі Києва під час інциденту в ТЦК отримали поранення троє поліцейських та троє військових. Зловмисника затримано.
Київський окружний адміністративний суд задовольнив позов мажоритарного акціонера банку, визнаючи незаконними три податкові повідомлення-рішення ДПС на загальну суму понад 7,2 млрд грн.
Інцидент із застосуванням вогнепальної зброї в столиці спричинив поранення чотирьох працівників органів внутрішніх справ.
Верховна Рада України підтримала постанову №16095, якою передбачено створення спеціальної комісії. Її завданням стане відбір кандидатів на шість вакантних посад у Рахунковій палаті. Про прийняття цього рішення повідомила голова бюджетного комітету парламенту Роксолана Підласа.
Згідно з ухваленим документом, комісія матиме змішаний склад. До неї увійдуть троє представників від України та троє міжнародних експертів. Останніх запропонують за участю Європейського Союзу та Великої Британії. Таке рішення означає, що зазначені країни отримують фактичне право вето на результати відбору.
Процес прийняття рішень регулюється законом №4042-IX, який був ухвалений у жовтні 2024 року. Відповідно до нормативної бази, для ухвалення рішення необхідна підтримка щонайменше чотирьох голосів із шести. Ключовою умовою є те, що серед цих голосів мають бути два голоси міжнародних експертів.
У разі, якщо повторні голосування не дадуть остаточного результату, закон передбачає можливість ухвалювати рішення трьома голосами за певних умов. Водночас навіть у такому сценарії обов'язковою є наявність щонайменше двох голосів міжнародних експертів. Таким чином, представники міжнародного блоку матимуть вирішальний вплив на кінцевий результат відбору членів Рахункової палати.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!