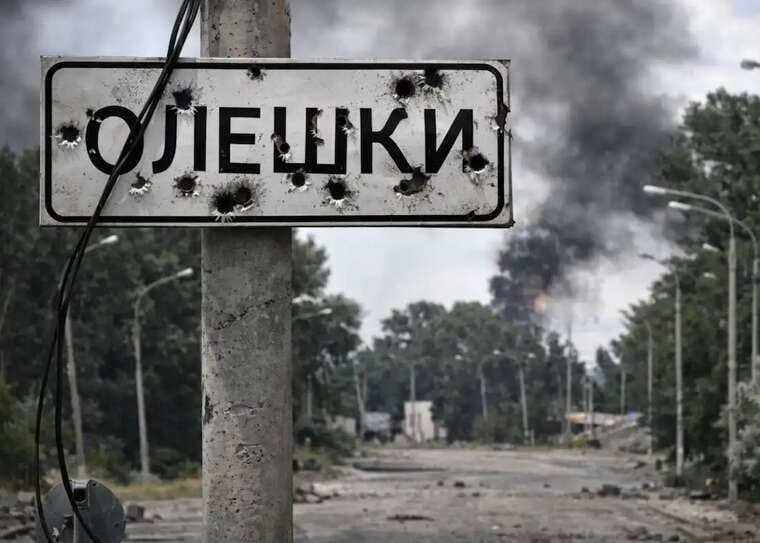
Військові вдруге передали близько 4 тонн гуманітарної допомоги мешканцям окупованих Олешок
Українські підрозділи за допомогою безпілотників доставили майже 400 пакунків з продуктами та ліками в тимчасово окупований Херсонський район.
Українські підрозділи за допомогою безпілотників доставили майже 400 пакунків з продуктами та ліками в тимчасово окупований Херсонський район.
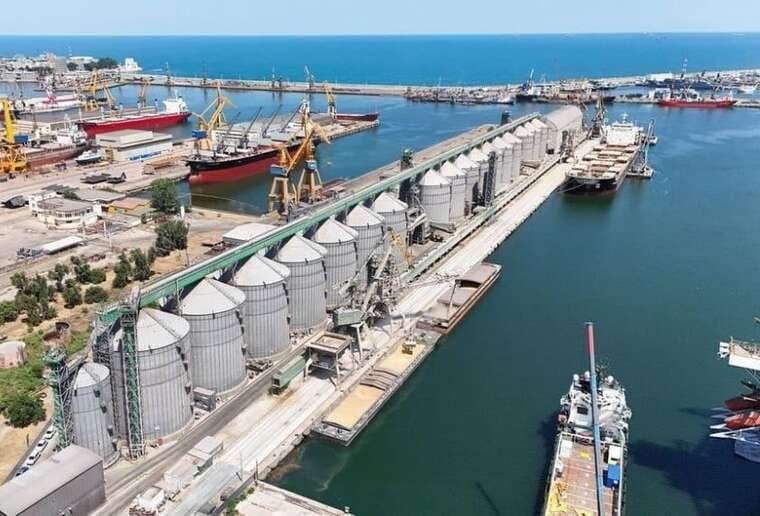
Країни-сусіди відхилили прохання України збільшити пропускні здатності для вивезення сільгосппродукції, посилаючись на обмежені ресурси та пріоритет місцевих виробників.
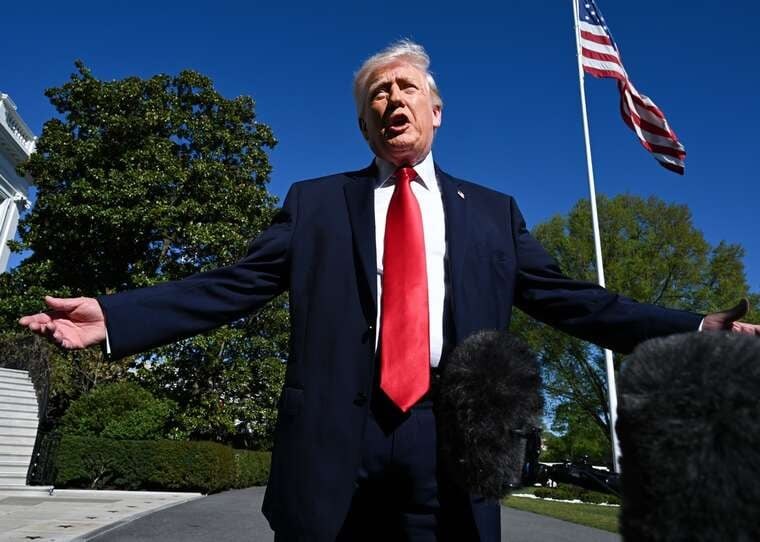
Дональд Трамп пояснив свої когнітивні здібності генетикою та згадкою про дядька, який десятиліттями працював у Массачусетському технологічному інституті.
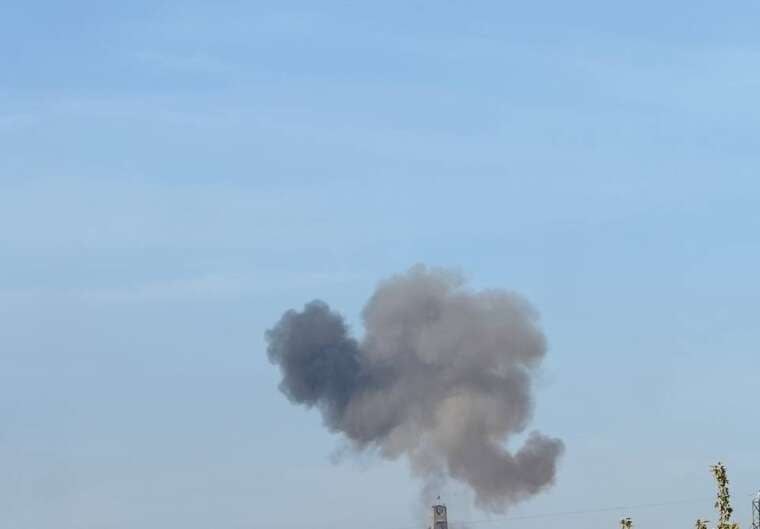
В мережі з'явилися відео з місця ранкового інциденту в столиці, де зафіксовано руйнування дорожнього покриття.
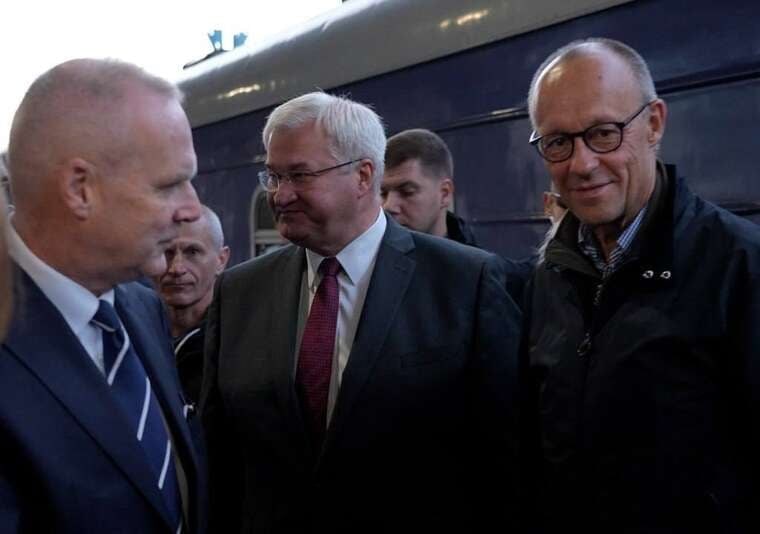
Канцлер ФРН Фрідріх Мерц несподівано з'явився в українській столиці, де планує обговорити з Володимиром Зеленським питання безпеки та подальшої співпраці.
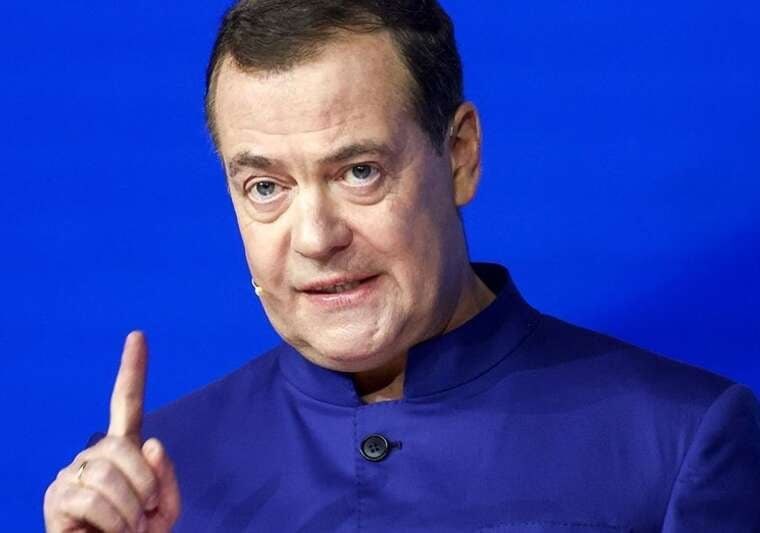
Заступник голови Радбезу РФ Дмитро Медведєв у інтерв'ю іранському телебаченню озвучив вимоги щодо неядерного статусу, мови та територій, погрожуючи військовим тиском.
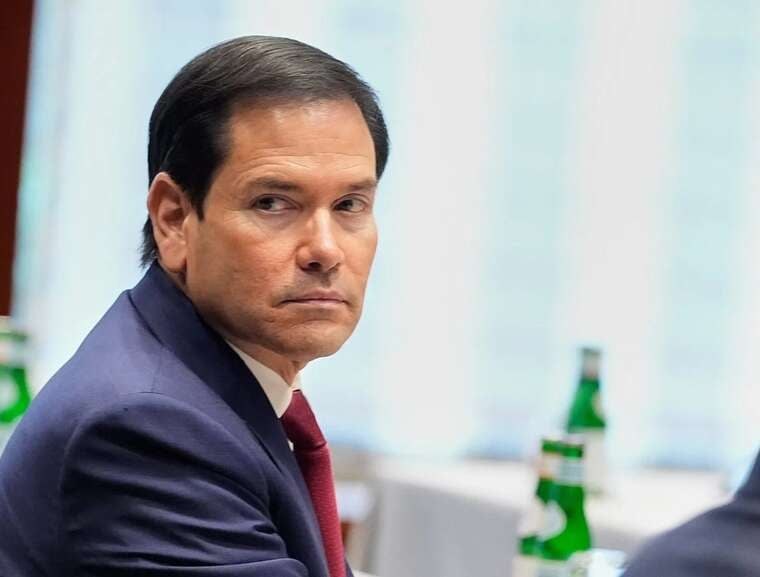
Вашингтон примусово вивіз представників Тегерана, які ігнорували вимоги Держдепартаменту про негайний виїзд з території Сполучених Штатів.
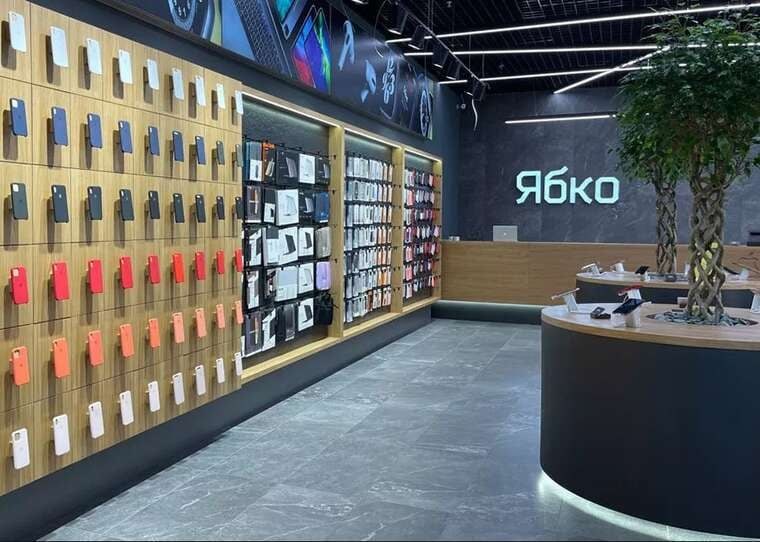
Суддя Олена Крутько задовольнила позов компанії, оскільки податкова не змогла довести факт реалізації смартфонів без застосування РРО, поклавшись лише на розбіжність залишків.
22 вересня 2026 року Львівський окружний адміністративний суд виніс рішення за справою № 380/25504/25, повністю задовольнивши позов ТОВ «Спешлтех». Суд скасував податкове повідомлення-рішення, яким компанії було призначено штраф у розмірі 834 270 гривень.
Конфлікт між бізнесом та податковими органами виник у вересні 2025 року. Тоді представники ДПС провели фактичну перевірку в магазині «Ябко» у Кропивницькому, де працює ТОВ «Спешлтех». Під час контрольної закупівлі чохла для iPhone чек через реєстратор розрахункових операцій (РРО) було видано без порушень.
Однак основну увагу перевіряючі зосередили на знятті залишків товарно-матеріальних цінностей. Порівнюючи фізичну наявність гаджетів на прилавках із внутрішньою обліковою базою, податківці виявили відсутність смартфонів на загальну суму 556 180 грн. Головне управління ДПС у Львівській області зробило висновок, що якщо техніки немає в наявності, але вона фігурує в обліку, то її було продано без застосування РРО. На основі цього припущення компанії нараховано штраф у розмірі 150% від вартості «недостачі», що склало 834 270 грн.
Суддя Олена Крутько детально проаналізувала позиції сторін і прийняла рішення на користь ТОВ «Спешлтех», спираючись на кілька ключових факторів:
За результатами розгляду справи судове рішення скасувало штраф, призначений ДПС, та зобов’язало повернути компанії сплачений судовий збір у розмірі 10 011,24 грн.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!