Сергій Тараненко: розслідування закупівель на 93 млн грн та скандал з орденом
Власника «Дніпровського стрілочного заводу» звинувачують у розкраданні коштів «Укрзалізниці» та завищенні цін для порту «Південний».
Власника «Дніпровського стрілочного заводу» звинувачують у розкраданні коштів «Укрзалізниці» та завищенні цін для порту «Південний».
За даними джерела в команді Володимира Зеленського, під час підготовки припинення вогню на Херсонщині українські військові тричі відступали від узгоджених умов, вимагаючи додаткових гарантій безпеки.
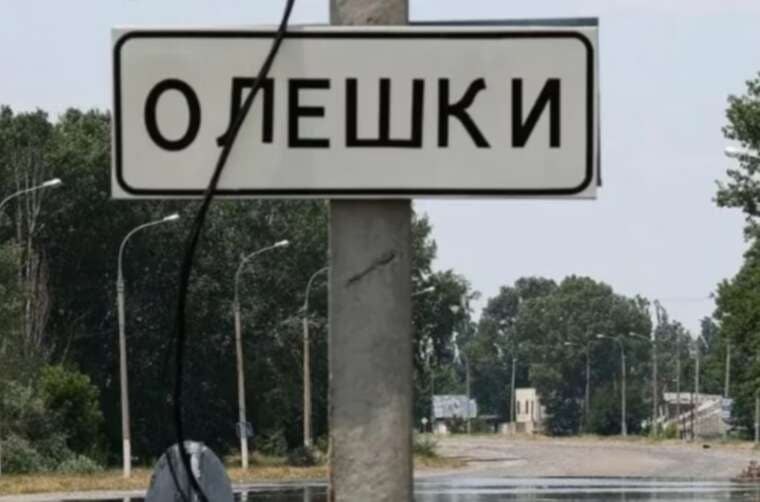
Омбудсмен Дмитро Лубінець очолив групу, що прямує до тимчасово окупованих Олешок. Після цього передбачається виліт до Білорусі.
Радник Офісу президента Сергій Лещенко повідомив, що Україна може запропонувати створення демілітаризованої зони лише в районі безпосереднього зіткнення бійців на Донеччині.
Структура, пов'язана з олігархом Кропачовим, яка перебуває у стані банкрутства, подає позов до ДПС на суму понад 400 мільйонів гривень.
Народна депутатка Мар’яна Безугла вважає, що зміни в керівництві морської піхоти та статусі 59-ї бригади сприятимуть підвищенню боєздатності ЗСУ.
Через ризик застосування балістичного озброєння в столиці та низці областей України визначили червоний рівень небезпеки. Жителів просять терміново ховатися в укриттях.
Експосол України у США Володимир Єльченко пояснив, як можна обмежити участь російської делегації в засіданнях ООН, посилаючись на прецедент із Угорщиною 1956 року.
Національне антикорупційне бюро України (НАЗК) завершило перевірку щорічної декларації колишнього депутата Львівської районної ради Олександра Марка. У документі виявлено недостовірні відомості загальною вартістю понад 22,4 млн грн.
Марко (нар. 26.03.1972) — підприємець із Львівщини, власник готельного бізнесу, пов’язаний із девелоперськими проєктами під брендом San Marco у районі Сокільників та Львова. Раніше він обіймав посаду депутата Сокільницької сільської ради, а до Львівської районної ради пройшов від ВО «Свобода». У місцевій раді він очолював постійну комісію з питань агропромислового комплексу та земельних відносин.
У вересні 2025 року Марко склав депутатські повноваження, однак декларацію за 2025 рік подавав вже як депутат районної ради. Він є кінцевим бенефіціарним власником АТ «Закритий недиверсифікований венчурний корпоративний інвестиційний фонд «Бізнес Сіті» (ЄДРПОУ 43600104) та пов’язаний із компаніями ТОВ «Сан Марко Сіті», «Сан Марко Сіті 2» та «Спортперсона-Плюс». У публічних джерелах згадуються скандали навколо його забудови, зокрема перетворення готельного комплексу на багатоповерхівку та будівництво на місці археологічних об’єктів.
Найбільша сума розбіжностей стосується грошових активів — близько 17,37 млн грн. У декларації Марко вказав наявність 25 млн грн готівки станом на 31.12.2025, а також 348 тис. доларів та 103 тис. євро.
Аналіз руху коштів показав, що офіційні доходи за 2025 рік (близько 4 млн грн від підприємницької діяльності після сплати податків та невелика зарплата) не покривали одночасного збільшення готівки на 7 млн грн та витрат на понад 11 млн грн.
Серед значних витрат фігурує придбання автомобіля Audi Q4 e-tron (2024) за близько 1,26 млн грн, придбання машиномісць, а також надання та збільшення поворотної фінансової допомоги власним компаніям, зокрема ТОВ «Сан Марко Сіті» та «Спортперсона-Плюс».
Марко пояснював походження великих сум готівки попередніми заощадженнями (з 2016 року), багаторічними доходами від ФОП та отриманими у 2024 році дивідендами від фонду «Бізнес Сіті» у розмірі понад 21 млн грн брутто.
НАЗК не врахувало ці пояснення. У бюро зазначили, що заявник не надав достатніх підтвердних документів щодо джерел формування задекларованої готівки, а аналіз банківських рахунків не підтвердив можливість акумулювати такі значні кошти.
Крім грошових активів, у декларації виявлено низку інших розбіжностей:
Більшість пояснень Марка, зокрема про технічні помилки, неправильне розуміння правил декларування земель у користуванні чи те, що інформація «вже є в податкових реєстрах», НАЗК не врахувало.
Виявлені відомості свідчать про ознаки кримінального правопорушення, передбаченого ч. 2 ст. 366-2 КК (декларування недостовірної інформації).
Коментарі
До цієї новини ще немає коментарів. Будьте першим!