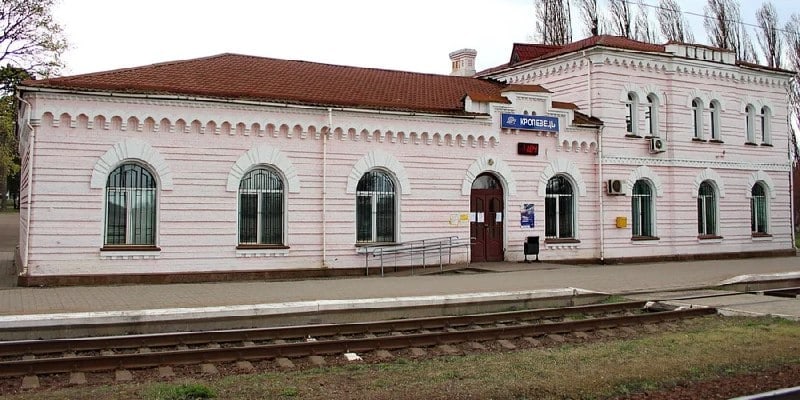
В Сумській області російські війська атакували залізничний вокзал Кролевця
Внаслідок ворожого обстрілу транспортної інфраструктури в Кролевці постраждали кілька мешканців.
Внаслідок ворожого обстрілу транспортної інфраструктури в Кролевці постраждали кілька мешканців.
Керівник ТСК ВР закликав керівників НАБУ та САП не ухилятися від парламентського виклику під приводом закордонних поїздок, запропонувавши альтернативний формат участі.
Бувша працівниця роздрібної торгівлі, що отримала рекомендацію від керівника лісового офісу, стала одним із ключових підрядників філії «Столичний лісовий офіс» ДП «Ліси України» та нагромадила значний автопарк.
Прем'єр-міністр Вірменії повідомив, що офіційне впровадження ініціативи TRIPP відбудеться 22 листопада. Одним із ключових напрямів стане транзит електроенергії через з'єднання мереж з Азербайджаном та Туреччиною.
Одеський суддя Аблов опинився в центрі скандалу через нетверезу поведінку в закладі. Через кілька днів після інциденту він повернувся на роботу, пославшись на медичні проблеми.
Президент України розповів, що серед претендентів на посаду посла в Сполучених Штатах є чинний міністр закордонних справ та кілька інших високопоставлених чиновників.
Ранком 21 листопада мешканці Голосіївського, Святошинського, Солом'янського, Шевченківського та Подільського районів стикалися зі зниженим тиском або відсутністю води.
Президент України зазначив, що російський лідер сподівався на зміну кордонів та створення нової «Ялти», але Пекін відмовився брати участь у цьому сценарії.
Київський окружний адміністративний суд ухвалив рішення у справі №320/23671/26, частково задовольнивши позов мешканки столиці Тетяни Макарицької до столичного управління Державної податкової служби. Суд скасував низку податкових повідомлень-рішень, оскільки податковий орган не зміг документально підтвердити, що жінка фактично отримала дохід від платформи OnlyFans у розмірі понад 78 тисяч доларів США.
Ініціатором перевірки виступила Державна податкова служба, яка отримала дані від британського податкового органу HMRC. Згідно з переданою інформацією, у 2023 році через британську компанію Fenix International Ltd, яка керує платформою OnlyFans, Макарицька нібито заробила 78 090 доларів США за створення контенту. За курсом на кінець року ця сума еквівалентна 2 966 045,62 гривні.
Після проведення позапланової перевірки податкова донарахувала платниці такі зобов'язання:
Додатково до платниці було застосовано санкції за неподання декларації та ненадання первинних документів.
Під час розгляду справи з'ясувалося, що матеріали податкової перевірки не містили платіжних документів, точних дат виплат або банківських реквізитів, які б підтверджували перерахування коштів у розпорядження Макарицької.
Своєю чергою, позивачка представила банківські виписки за 2023 рік від АТ «Універсал Банк» та довідку від АТ КБ «ПриватБанк». Ці документи засвідчили, що на її рахунках відсутні зарахування від Fenix International Ltd.
Суддя М. Я. Вісьтак дійшов висновку, що сама наявність інформації, отриманої від іноземної податкової служби, не є безумовним доказом фактичного отримання доходу платником податків.
У результаті суд визнав протиправними та скасував податкові повідомлення-рішення щодо донарахування ПДФО, військового збору, а також штрафи за неподання декларації та відсутність книги обліку.
Водночас суд частково залишив у силі штраф за ненадання відповіді на офіційний запит податкової. Його розмір зменшили до 8 тисяч гривень, що є законним з урахуванням того, що запит надсилали у 2025 році за ставками попереднього року.
У матеріалах справи звертають увагу на специфіку інформації, яку британська HMRC передає українській податковій. Йдеться про зведені дані щодо загальної суми нарахувань у кабінеті користувача платформи — Total Value. Такі відомості не містять банківських реквізитів або дат конкретних транзакцій.
Виплати від OnlyFans можуть надходити не безпосередньо від платформи, а через закордонні платіжні системи-посередники, зокрема Paxum і Payoneer, або на рахунки в іноземних банках. У матеріалах згадуються, зокрема, рахунки в ОАЕ та Італії.
У цій справі податкова не надала документів, які б підтверджували фактичне отримання Макарицькою коштів через такі платіжні канали. Відсутність підтверджених надходжень від Fenix International Ltd на українські рахунки стала одним із ключових аргументів у судовому розгляді.
Коментарі
До цієї новини ще немає коментарів. Будьте першим!